BC interrompe cortes e trava a Selic em 13,75%; inflação prevista para 2027 salta de 3,9% para 4,7%
Na primeira decisão depois da reeleição de Lula, o juro real passa de 8,5%, pelas contas do Campo em Pauta, e o Rabobank não vê Selic abaixo de 10% até o fim de 2028. A Ptax de quarta fica 5,3% acima do dólar usado nas projeções do Copom.
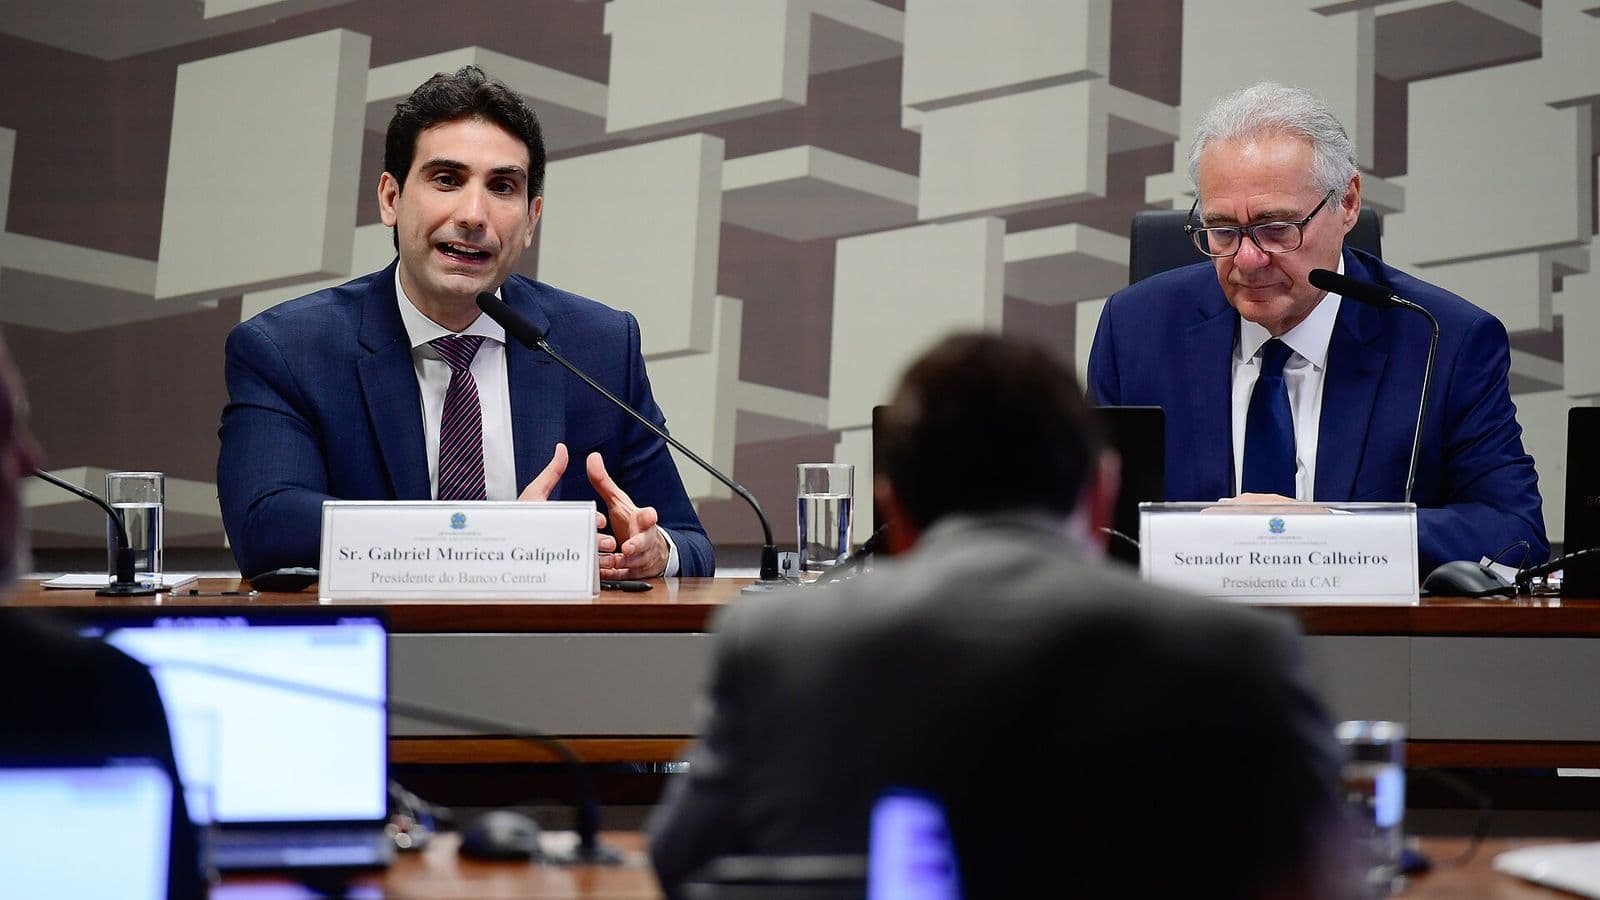
O Comitê de Política Monetária (Copom) do Banco Central manteve a Selic em 13,75% ao ano na quarta-feira (4) e interrompeu a sequência de cinco cortes de 0,25 ponto iniciada em março. Foi a primeira decisão depois da reeleição do presidente Luiz Inácio Lula da Silva (PT), tomada com a inflação acima do teto da meta e com as projeções do próprio BC em alta: o IPCA previsto para 2027 subiu de 3,9% para 4,7%, e o de 2026, de 5,2% para 5,6%, segundo o comunicado.
Para o produtor, o recado é de dinheiro caro por mais tempo. Pelas contas do Campo em Pauta, a Selic de 13,75%, descontada a inflação de 4,8% que o mercado espera para 2027 no boletim Focus, citada pelo comitê, dá um juro real de 8,5% ao ano. É a base das linhas a juro livre, que encolheram 66% em Mato Grosso, Mato Grosso do Sul e Goiás no início da safra; como mostrou o Campo em Pauta, na LCA a taxas livres a média ficou em 15,9% ao ano.
“Um dos problemas que vamos ter na safra 2026/27 é a combinação muito ruim para o agro”, disse à CNN Brasil o economista-chefe da G5 Partners, Luis Otávio Leal, ao listar fertilizante e diesel caros, financiamento oneroso e preço pouco competitivo de alguns produtos. Segundo ele, o produtor já reduziu investimentos, o que pode tirar rendimento das lavouras e dificultar a recuperação financeira, e o quadro “vira uma bola de neve”.
O que mudou no comunicado
O texto endureceu o diagnóstico. O cenário externo, que em setembro era “incerto”, passou a ser descrito como “mais adverso”, pelo prolongamento dos conflitos no Oriente Médio, com o petróleo em alta, e pelos juros mais altos nas economias avançadas. No Brasil, o comitê vê agora uma moderação “mais acentuada” da atividade, e não mais “gradual”, e registra que a inflação cheia e os núcleos aceleraram e voltaram a ficar acima de 4,5%, o limite superior do intervalo de tolerância da meta de 3%.
O BC também retirou a frase de setembro segundo a qual “a magnitude total do ciclo de calibração” seria definida à luz de novas informações. No lugar, descreveu a Selic como “substancialmente contracionista” e pediu “serenidade e cautela”. A projeção para o segundo trimestre de 2028, novo horizonte relevante, ficou em 3,5%; em setembro, o número de referência era 3,2%, para o primeiro trimestre. Pela conta do economista-chefe da EQI Investimentos, Stephan Kautz, a estimativa anterior para o mesmo segundo trimestre era de 3,1%, o que dá uma revisão de 0,4 ponto. Entre os riscos de alta, o comitê manteve os efeitos climáticos sobre a produtividade agrícola e os custos de energia.
O câmbio do cenário de referência parte de R$ 5,20, ante R$ 5,15 em setembro. A Ptax de quarta, taxa do BC usada nos contratos de insumos e de grãos, fechou a R$ 5,4778, 5,3% acima disso, pelas contas do Campo em Pauta. O próprio comunicado lista entre os riscos uma “taxa de câmbio persistentemente mais depreciada”.
A decisão foi unânime entre os sete diretores que votaram. A diretoria está incompleta porque os mandatos de Renato Gomes e Diego Guillen terminaram no fim de 2025 e Lula ainda não mandou ao Congresso os nomes dos substitutos, segundo a Agência Brasil. O mercado estava dividido: na pesquisa Projeções Broadcast publicada na sexta-feira (30), 39 de 75 instituições esperavam corte para 13,50%, segundo o Canal Rural.
Mercado melhora antes do anúncio
Os mercados fecharam antes da decisão, num dia de alívio puxado pelo exterior, depois da vitória dos democratas nas eleições legislativas dos Estados Unidos. O dólar à vista caiu 0,65%, para R$ 5,4518, depois de chegar perto de R$ 5,50 na máxima, e o Ibovespa subiu 1,23%, para 167.563 pontos, interrompendo seis quedas seguidas, segundo o Money Times e a Agência Brasil. O DI de janeiro de 2036 recuou de 15,355% para 14,995%, e o de janeiro de 2027 ficou estável, em 13,616%. A Ptax caiu 0,29% em relação à terça, mas segue 8,7% acima da de 23 de outubro, último dia útil antes do 2º turno.
Para a Journey Capital, o tom mais duro aponta para uma pausa longa. O economista Bruno Fratelli disse ao Canal Rural que uma alta da Selic pode se tornar necessária se o câmbio se depreciar mais ou as expectativas para 2027 e 2028 se desancorarem de novo, “a depender dos sinais do governo na área fiscal”, e que a volta dos cortes exigiria desaceleração mais forte e trajetória fiscal crível. Rai Chicoli, da Monte Bravo, avalia que, sem ajuste fiscal relevante, a Selic não deve ter cortes adicionais nas próximas reuniões. Kautz, da EQI, leu o texto como mais flexível, mas sem pressa: “A ausência dessa frase me sugere que a gente não tem pressa para retomar o ciclo de corte de juros”.
No campo do governo, o deputado Lindbergh Farias (PT-RJ) atribuiu a decisão à pressão do mercado financeiro depois da eleição. “É inadmissível que, depois da derrota de seu candidato, a Faria Lima passe a torcer contra o Brasil e use os juros como instrumento de pressão sobre o governo eleito”, escreveu nas redes sociais, segundo a Agência Brasil. A Confederação Nacional da Indústria (CNI) chamou a manutenção de “equivocada e excessivamente conservadora” e defendeu corte na próxima reunião, marcada para 8 e 9 de dezembro.
O Rabobank espera a Selic parada em 13,75% até março de 2027 e em 12% no fim do ano que vem, com inflação de 5,1% em 2026 e de 4,1% em 2027. “A gente não consegue ver os juros abaixo de dois dígitos, pelo menos até o final de 2028”, disse o analista de macroeconomia do banco, Renan Alves, à CNN Brasil. Para Leal, da G5, um alívio para o produtor em 2027 vai depender tanto do rumo dos juros quanto da resposta do governo ao endividamento rural.
Com informações de Banco Central do Brasil (comunicado da 282ª reunião do Copom), Banco Central do Brasil (Ptax), Canal Rural, Agência Brasil, Money Times e CNN Brasil.